Tu hijo no necesita que le expliques qué es el dinero para empezar a formarse una idea sobre él. Lo hace cada vez que te escucha decir "no nos alcanza", cuando te ve revisar una cuenta con el ceño fruncido o cuando recibe algo "porque se portó bien". Y lo que aprende ahí puede acompañarlo hasta la adultez.
Soy ingeniera comercial y acompaño a personas a comprender los patrones que influyen en su relación con el dinero. Quiero contarte qué sabemos de cómo aprenden los niños, qué no sabemos, y por qué lo aprendido también se puede transformar.
Un cerebro que se construye con lo que vive
Según el Center on the Developing Child de la Universidad de Harvard, en los primeros años el cerebro forma más de un millón de nuevas conexiones neuronales por segundo, y son las experiencias cotidianas las que determinan cuáles se fortalecen. Además, la plasticidad cerebral, es decir, la capacidad de cambio, es mayor en la primera infancia. Por eso esta etapa es una gran oportunidad, y también una etapa de especial sensibilidad.
También sabemos que el cerebro infantil funciona distinto al adulto. Un estudio longitudinal publicado en PNAS registró que las ondas lentas del cerebro (delta y theta), más intensas en la niñez, disminuyen más de un 60% entre los 11 y los 16 años, un proceso asociado a la maduración y a la poda de conexiones sinápticas.
Te aclaro algo importante: esto no significa que todo lo que un niño escucha quede grabado como una verdad absoluta. El cerebro sigue formando conexiones durante toda la vida, aunque a un ritmo mucho menor. Lo que indica la evidencia es que la infancia es un momento especialmente sensible, y por eso las conversaciones cotidianas importan.
Las frases que se quedan
La relación con el dinero no empieza con el primer sueldo. Se construye antes, con lo que los niños escuchan, observan y viven cuando piden algo, reciben dinero o deben elegir entre gastar y ahorrar. Frases como "no nos alcanza", "el dinero cuesta mucho ganarlo" o "de eso se preocupan los grandes" pueden influir en cómo entienden las finanzas. Lo mismo ocurre al presenciar compras impulsivas o discusiones por deudas, o, en el extremo opuesto, al recibir dinero cada vez que piden algo sin aprender a administrarlo.
No se trata de ocultar que existen límites económicos. Se trata de explicarlos sin generar temor. Decir "este mes tenemos otras prioridades y vamos a planificar esa compra" transmite algo muy distinto a repetir que el dinero nunca alcanza. Comprender que los recursos son limitados ayuda a tomar decisiones; crecer con una sensación permanente de escasez puede hacer que el dinero se asocie con preocupación, conflicto o privación.
Lo que dicen los datos en Chile
La alfabetización financiera sigue siendo un desafío. La Encuesta Financiera de Hogares 2024 del Banco Central de Chile, que incorporó por primera vez un módulo sobre el tema, mostró que solo el 18% de los hogares respondió correctamente las tres preguntas básicas sobre interés compuesto, inflación y diversificación del riesgo. En esa encuesta responde el miembro del hogar con mayor conocimiento financiero, así que la cifra no es el piso, sino un panorama más bien generoso.
Por su parte, la 2ª Encuesta de Medición de Capacidades Financieras de la CMF y CAF (2023), aplicada a 1.212 personas mayores de 18 años, mostró que solo el 42% declara que su ingreso es suficiente para cubrir sus gastos.
Estas mediciones corresponden a población adulta y no permiten establecer una relación directa con los aprendizajes de la infancia. Aun así, muestran por qué vale la pena desarrollar conocimientos y hábitos financieros desde temprano.
Lo aprendido también se puede transformar
Las creencias que se forman en la infancia no son una sentencia. Son ideas que se instalan sin que nadie las elija y que, ya de adultos, repetimos sin darnos cuenta. La buena noticia es que pueden revisarse.
Mi trabajo consiste en acompañar a las personas en ese proceso. Existen herramientas de cambio de creencias que permiten reconocer de dónde viene una idea como "el dinero cuesta mucho ganarlo", comprender qué función cumplió en su momento y construir una alternativa que hoy sí te sirva, por ejemplo, entender el dinero como un recurso que puedes aprender a administrar con tranquilidad.
Transformar una creencia no es repetirse frases motivadoras. Es llegar a la raíz de ese patrón y reemplazarlo por uno que sostenga decisiones más conscientes y una relación más tranquila con el dinero.
Y esto también importa para quienes crían: cuando un adulto revisa y transforma sus propias creencias sobre el dinero, cambia el ambiente en el que sus hijos aprenden. No se trata de ser padres perfectos, sino de ser conscientes de lo que transmitimos.
Mesada, ahorro y decisiones cotidianas
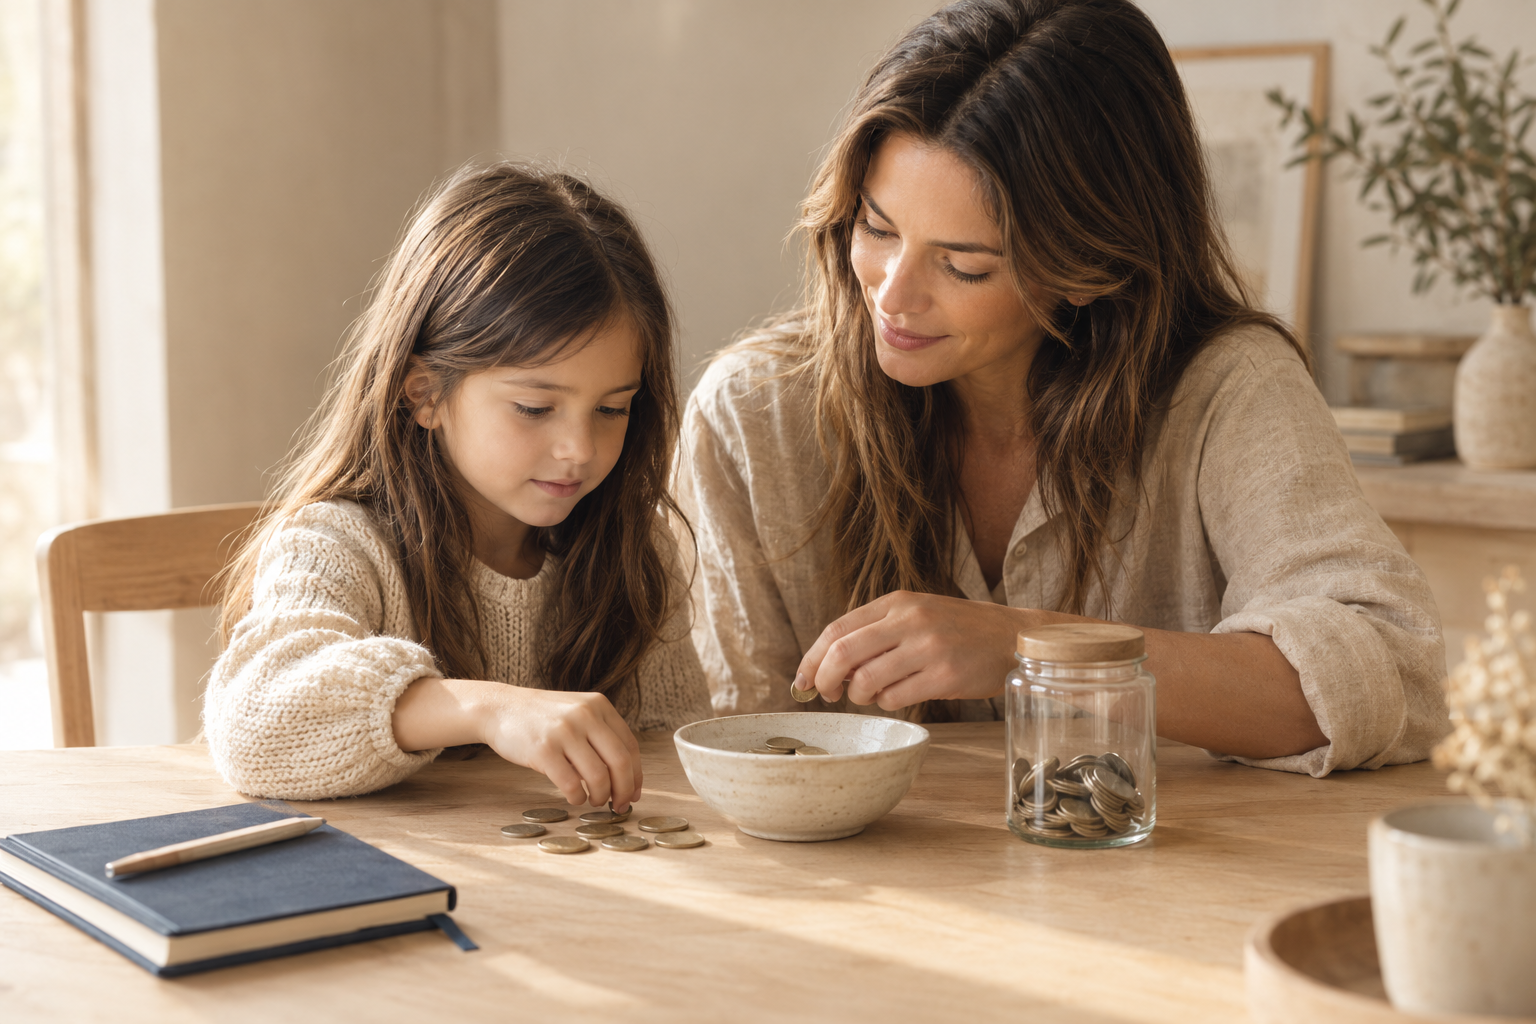
La mesada puede ser una herramienta práctica. Más que entregar una cantidad fija, la oportunidad está en acompañar a los niños para que decidan cómo usarla, distingan entre lo que quieren y lo que necesitan, y comprendan las consecuencias de gastar todo de inmediato.
Ahorrar no tiene por qué significar renunciar a todo lo que produce satisfacción. Una alternativa es ayudarlos a definir metas concretas, como un juguete, un libro o una actividad, y mostrarles cómo organizar el dinero para alcanzarlas. Así el ahorro se asocia a la planificación y a la posibilidad de elegir, no solo a una prohibición.
También conviene evitar que el dinero sea un premio permanente. Si cada buena conducta se recompensa económicamente, o si comprar algo se transforma en la principal manera de expresar afecto, se corre el riesgo de confundir el valor del dinero con la aprobación o el reconocimiento personal.
¿Cuándo empezar a hablar de dinero?
No existe una única edad. Desde pequeños, los niños pueden aprender conceptos simples con situaciones concretas: comparar precios, entender que una compra implica elegir, guardar dinero para una meta o participar en decisiones acordes a su edad. A medida que crecen, puedes sumar el presupuesto, el uso responsable de medios de pago y la diferencia entre gastar hoy y reservar recursos para más adelante.
El objetivo no es que se preocupen anticipadamente por las finanzas familiares, sino que desarrollen herramientas para decidir con autonomía. Una relación sana con el dinero también implica aprender a disfrutarlo, reconocer los propios límites y entender que el bienestar económico no depende solo de cuánto se gana, sino de cómo se administran los recursos.
Más que dar todas las respuestas, puedes ayudar a tus hijos a hacerse mejores preguntas antes de gastar, ahorrar o tomar una decisión financiera.
¿Reconociste alguna de estas frases?
Si al leer esto te acordaste de algo que escuchabas en tu casa sobre el dinero, quizás ahí hay un patrón que vale la pena comprender. Puedes conocer cómo trabajo y cómo comenzar en paolaschiaffino.com/personas.